はじめに:任意整理中、CICを開示して起きた変化
任意整理の手続きを進め、返済を続けながらライフカードデポジットを作成して約3か月。カードが実際に手元に届き、日常の決済で使い始めてから、ふと気になることが出てきました。
「ブラックリスト(事故情報)が残っている状態で、デポジット型のカードを使うと、信用情報機関(CIC)の記録はどのように変化するのだろうか?」
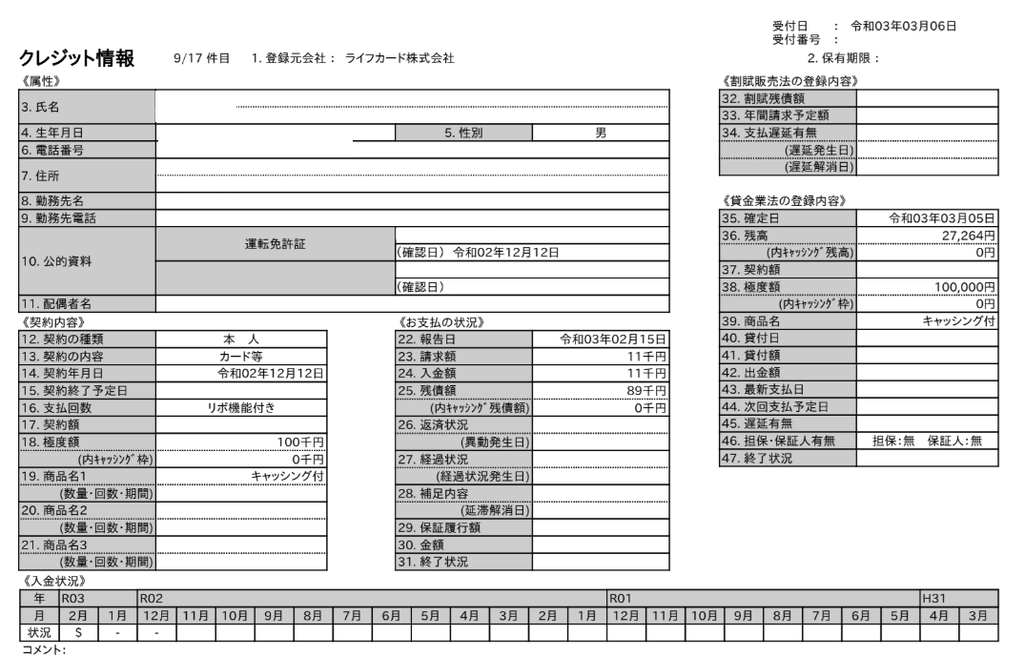
実際に、カード取得から3か月後となる2021年3月にCICの開示請求を行いました。その時のリアルな開示結果をもとに、整理中にデポジット型を持つことの意味と信用情報の変化について解説します。
任意整理中のCICにおける「基本情報」と「事故情報(異動)」の現状
2021年3月時点のCICを開示してまず確認されるのは、当然ながら過去に起こした金融事故の記録です。
いわゆる「異動」の文字や、それぞれの借入先での残高、そして任意整理の和解に基づいて返済が継続中であることを示す情報がしっかりと残されています。
ブラックリスト期間中である以上、過去の事故情報がすぐに消えることはありません。しかし、その「過去のマイナス」が存在する信用情報の中に、新しい変化が生まれ始めるのがこの時期の大きな特徴です。
ライフカードデポジット取得後、3か月のCIC開示結果で見えたもの
事故情報が残るCICの中に、新しく発行された「ライフカード」の契約情報がどのように載ってくるのか。
実際に2021年3月時点の開示報告書を確認すると、ライフカードの項目に新しい契約日や利用状況が記載されていました。ここで注目したいのが、毎月の支払いや利用実績がどのように記録されていくかという点です。
デポジット型であっても、通常のクレジットカードと同様に信用情報機関へデータが登録されるため、期日通りに支払いや利用が行われている実績が少しずつ積み上がり始めます。
ブラック期間中から「クレヒス(クレジットヒストリー)」を育てる意味
「どうせブラックだから、何をしても一緒ではないか」と考えてしまいがちですが、それは大きな誤りです。
任意整理中のブラックリスト期間であっても、ライフカードデポジットを活用して「毎月しっかりと期日通りに支払いを行っている実績(いわゆる健全な履歴)」を今のうちから作り始めておくことには、大きな価値があります。
事故情報が消える5年後をただ待つ「空白の期間」にするのか、それともデポジット型を使って着実に新しい良い履歴を積み上げる「修行の期間」にするのかで、ブラック明け後のカード審査やローン審査へのアプローチが大きく変わってくるのです。
まとめ:整理中のCIC開示から得た確信
2021年3月に行ったCIC開示は、不安だらけだった整理中の生活において、自分の選択が間違っていなかったことを目で見て確認できる安心材料となりました。
「任意整理中でもカードが持てる」だけでなく、「そこからちゃんと信用を立て直す一歩を踏み出せている」。同じように返済と戦いながら不安を抱えている人にとって、デポジット型カードと向き合うことは、未来の自分を助ける確実な手段になります。