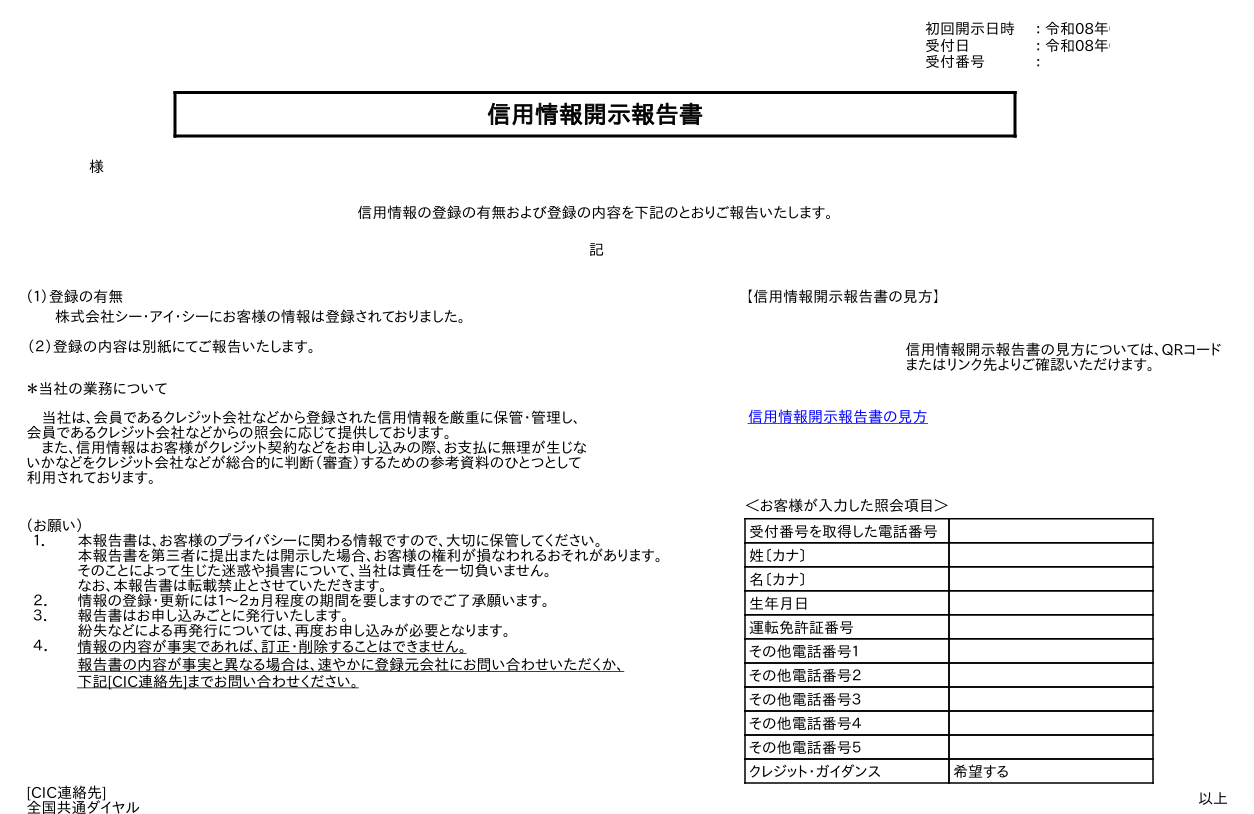
CICの開示報告書、正しく読めていますか?
スマホを使ったCICのインターネット開示で、無事に自分の信用情報を手に入れたものの、
- 「ずらっと並んだ記号や数字の意味がさっぱり分からない……」
- 「自分のデータに『異動』って書かれているけど、これってどういうこと?」
- 「過去の申し込みや利用記録はいつまで残るの?」
と悩んでしまう方は非常に多いです。ご自身のクレヒス(信用状態)を正確に把握するために、CICの開示報告書の具体的な見方を分かりやすく解説します。
1. 支払状況の欄に並ぶ「$, A, P, -」などの記号の意味
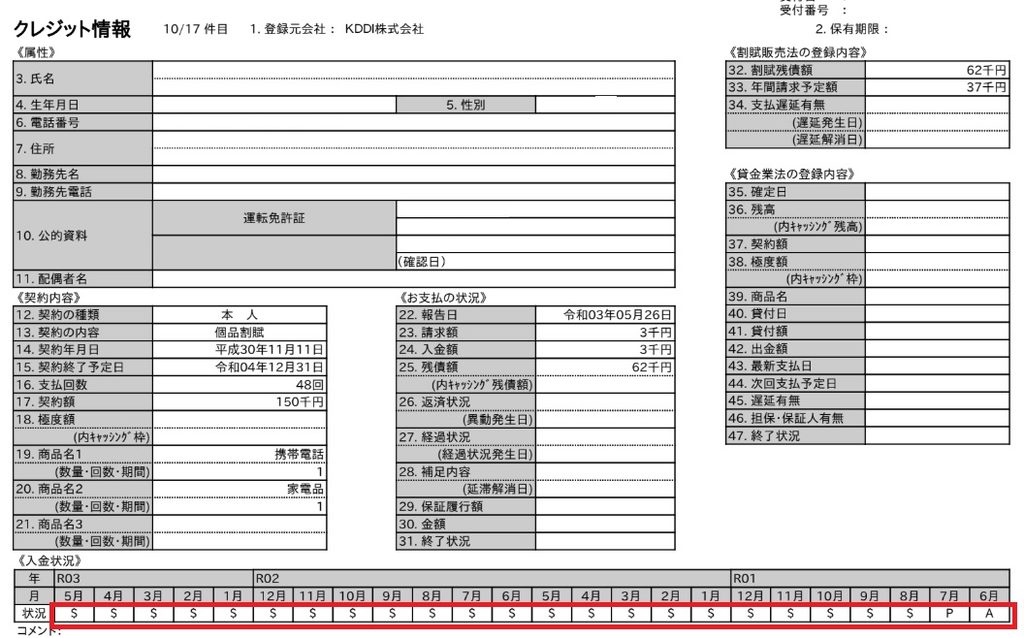
CICの報告書の中で最もチェックすべきなのが、日々の支払状況が記録されている欄です。ここに並ぶ主な記号には、それぞれ次のような重要な意味があります。
- 「$」: 約定通り(請求通り)に入金が確認できた状態です。このマークを綺麗に並べることが、最強のクレヒス構築への近道です。
- 「-」: 請求が発生しなかった月や、特に記載すべき事項がない状態です(キャッシング枠がない場合の割賦枠など)。
- 「A」: 約束されていた日に入金がされなかった状態(未入金)です。うっかり引き落とし口座への入金を忘れていた場合などに付きます。
- 「P」: 請求額の一部だけが入金された状態(一部入金)です。
- 「R」: リボ払いや分割払いなどにより、残高の一部が繰り越されている状態です。
2. 恐ろしい「異動」の正体:何ヶ月の滞納でつく?どこにつく?
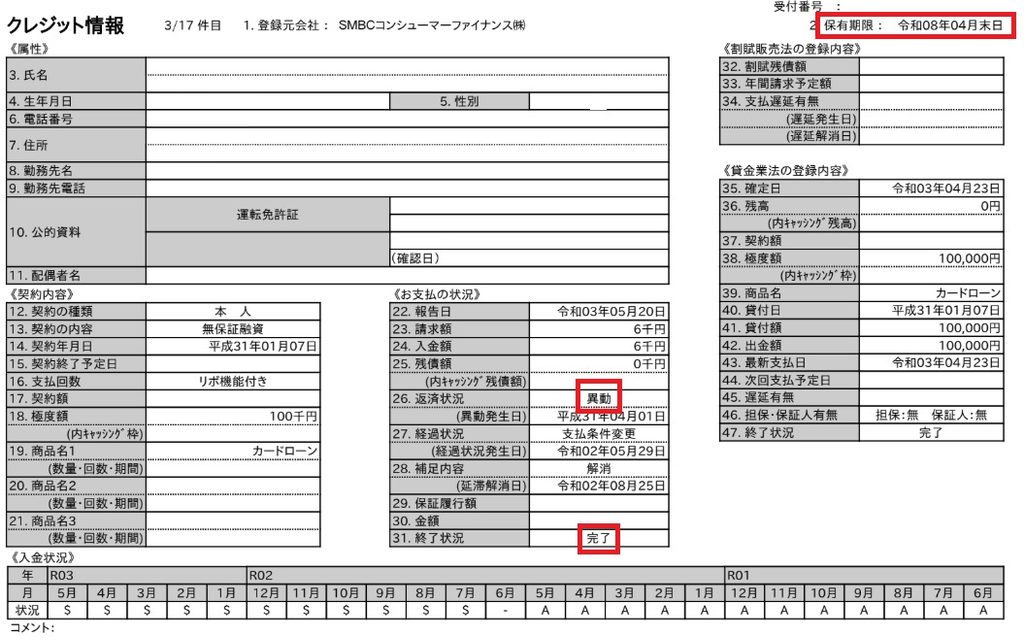
クレジットカードやローン審査において、最も恐れられるのがこの「異動」という文字です。いわゆる「ブラックリストに載った状態」を指します。
① どこに「異動」がつくのか?
該当する契約の「お支払い状況」や「情報管理元」などの項目に、赤字あるいは特記事項として「異動」と記載されます。
② 何ヶ月(何日)の滞納でつくのか?
一般的に、「61日以上または3ヶ月以上」の長期の支払遅延(延滞)が発生した場合に「異動」情報が登録されます。「うっかり1日引き落としが遅れた」程度では直ちに異動にはなりませんが、放置して数ヶ月が経過すると容赦なく記載されます。
③ 異動がつくとどうなるのか?
異動情報が登録されている期間は、新規のクレジットカード発行、各種ローン(住宅・マイカー・教育等)、スマホの端末分割購入などの審査にほぼ100%通らなくなります。金融機関やカード会社から「お金を貸すのに信用できない人物」とみなされてしまうためです。
3. 「保有期間」の意味と、経過するとどうなるのか?
CICに登録されている情報には、それぞれ「保有期間(情報の掲載期間)」が定められています。
- 通常の契約内容や入金履歴: 契約期間中および「契約終了日から5年以内」保存されます。
- 「異動」情報がある場合: 延滞が解消された日(または契約が終了した日)から最大5年間残り続けます。
つまり、過去にどれだけ深刻な滞納や債務整理(任意整理など)があったとしても、そのトラブルが完全に解決してから5年が経過すれば、CIC上の異動情報は消去され、いわゆる「ホワイト(クリーン)な状態」に戻ります。ここが信用回復に向けた一つのゴールとなります。
4. 「申込記録」と「利用記録」の意味
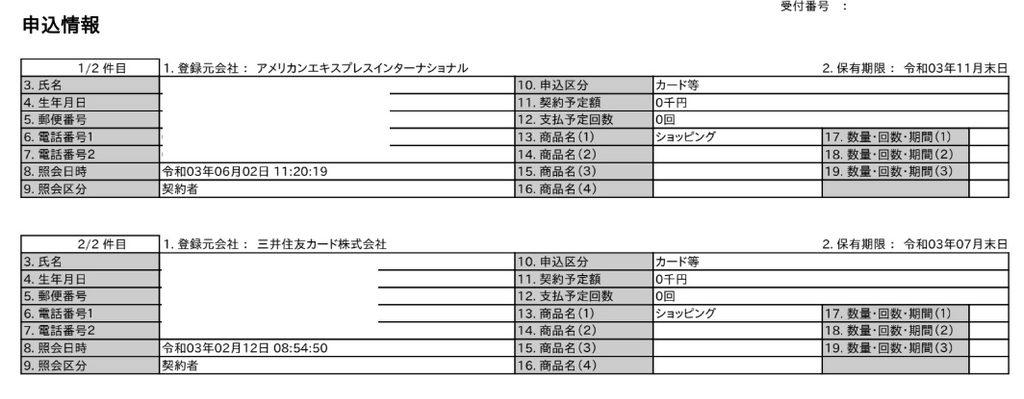
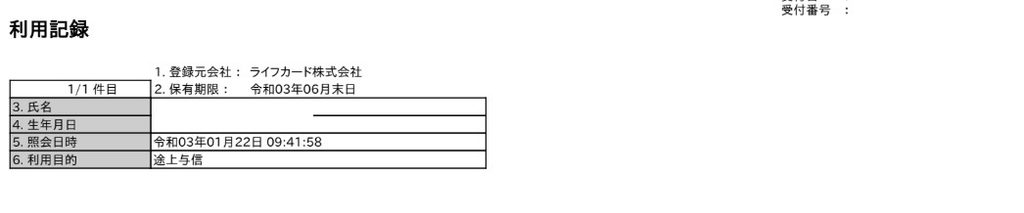
開示報告書の下部にある「申込記録」と「利用記録」も、現在の自分の信用状態を知る上で欠かせない項目です。
- 申込記録(保有期間:6ヶ月):
あなたが「クレジットカードを新しく申し込んだ」「ローンを組もうと審査を受けた」という事実が記録される欄です。ここに短期間で何件も記録がたまっている状態が、いわゆる「多重申し込み(申し込みブラック)」です。カード会社から「お金にすごく困っているのでは」と警戒される原因になります。 - 利用記録(保有期間:6ヶ月):
すでに持っているクレジットカードの利用枠を増やしてほしいと申請したときや、カード会社が途上与信(定期的な信用チェック)としてあなたの情報を閲覧した履歴が残ります。
まとめ:自分のCICを正しく理解し、賢くクレヒスを育てよう
CICの開示報告書は、一見すると暗号のようで見慣れない言葉が多いですが、ルールや記号の意味さえ分かってしまえば、自分の「現在地」を教えてくれる最高の羅針盤になります。
過去に傷があったとしても、ルール通りに「$」マークを積み上げ、保有期間をクリアしていけば必ず状況は好転します。定期的に自分の信用情報をスマホでチェックして、安全でクリーンなクレジットカードライフを築いていきましょう!
【参考リンク】
・CIC(指定信用情報機関)公式サイト:https://www.cic.co.jp/